Pastaraisiais metais tarp investuotojų itin išpopuliarėjo paprasta strategija – nuosekliai investuoti į plačiai diversifikuotus fondus ir jų neliesti. Toks požiūris turi aiškių privalumų, tačiau rinkoms svyruojant išryškėja ne tik pasirinktos investavimo strategijos, bet ir paties investuotojo elgsenos svarba. Apie tai, kuo skiriasi savarankiškas ir profesionalus investicijų valdymas bei kada gali būti prasminga pagalvoti apie individualiai valdomą portfelį, pasakoja Tadas Ratkevičius, „Luminor“ privačiosios bankininkystės vadovas. Pasyviai investuoti paprasčiau Pasak eksperto, pasyvus investavimas patrauklus dėl savo paprastumo – investuotojas pasirenka vieną ar kelis plačiai diversifikuotus fondus, reguliariai investuoja ir tikisi ilgalaikio rinkų augimo. Tokia strategija gali būti efektyvi ilguoju laikotarpiu, ypač jei investuotojas nuosekliai jos laikosi. Tačiau problema gali kilti tada, kai…
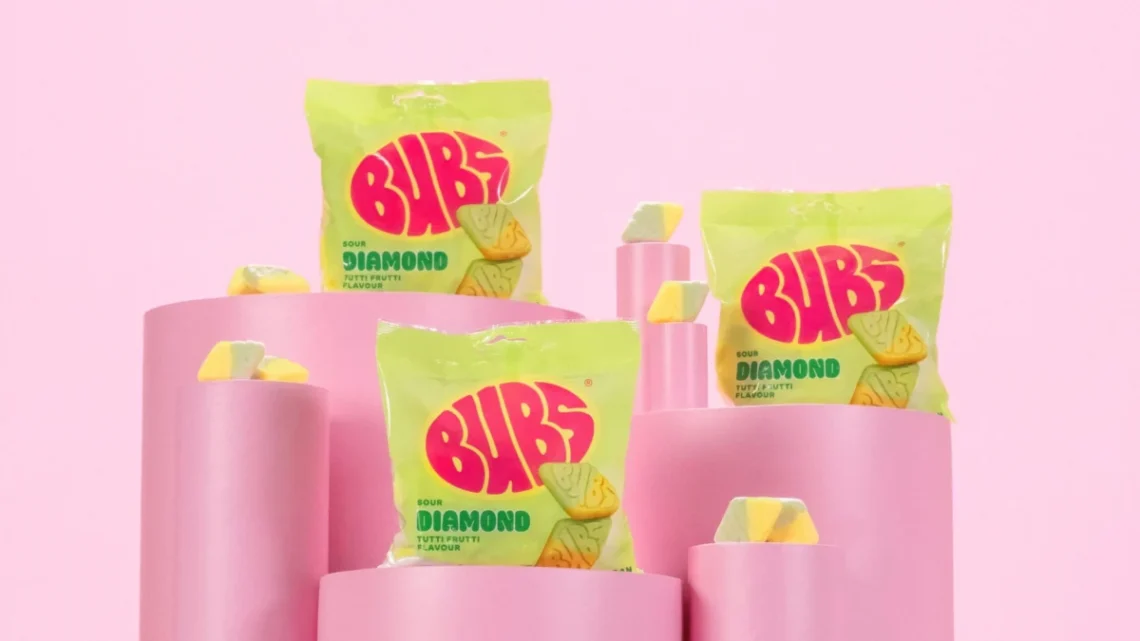
Švedijoje išpopuliarėję „BUBS“ saldainiai žengia į Lietuvos rinką
Lietuvos saldainių rinką papildo dar vienas prekės ženklas – į šalies parduotuvių lentynas atkeliauja Švedijoje išpopuliarėję „BUBS“ saldainiai. „Orkla Snacks Lietuva“ pristatomas prekės ženklas išsiskiria neįprastais skonių deriniais, želine ir putėsius primenančia tekstūra bei žaismingomis saldainių formomis. Iš Švedijos kilę „BUBS“ pastaraisiais metais sulaukė didelio populiarumo ne tik Skandinavijoje, bet ir kitose Europos šalyse bei JAV. Vienas pagrindinių „BUBS“ saldainių išskirtinumų – jų tekstūra. Asortimente siūlomi minkšti, elastingi želiniai ir purūs, putėsius primenantys saldainiai. Prekės ženklas taip pat išsiskiria drąsiais dviejų skonių deriniais bei lengvai atpažįstamomis saldainių formomis – ovalais, rombais ir kaukolėmis. Pastarosios Švedijoje ir kitose Skandinavijos šalyse jau yra tapusios savotišku „BUBS“ simboliu. „Lietuvos saldumynų mėgėjams pristatome prekės…
Geopolitinė įtampa kelia nerimą: kaip išlaikyti šaltą protą priimant finansinius sprendimus?
Karai, geopolitiniai konfliktai, prekybos nesutarimai ir nuolat besikeičianti tarptautinė situacija didina neapibrėžtumą. Nors šie procesai pirmiausia siejami su ekonomika, jie daro įtaką ir kasdieniams žmonių finansiniams sprendimams – nuo taupymo iki didesnių pirkinių ar investicijų. „Luminor“ banko klientų pritraukimo vadovė Rūta Mylė ir psichologė Jovita Kriukelytė atkreipia dėmesį, kad tokiais laikotarpiais finansinius sprendimus svarbu grįsti ne emocijomis ar baime, o racionaliu situacijos vertinimu. „Pastaraisiais metais gyvename aplinkoje, kurioje geopolitinių rizikų yra daugiau nei anksčiau, todėl natūralu, kad žmonės jaučia didesnį neužtikrintumą. Vis dėlto istorija rodo, kad finansiniai sprendimai, priimti vedini baimės ar skubos, retai būna patys geriausi. Kur kas svarbiau išlaikyti ilgalaikį požiūrį, planuoti savo finansus ir nepamiršti, kad trumpalaikės…
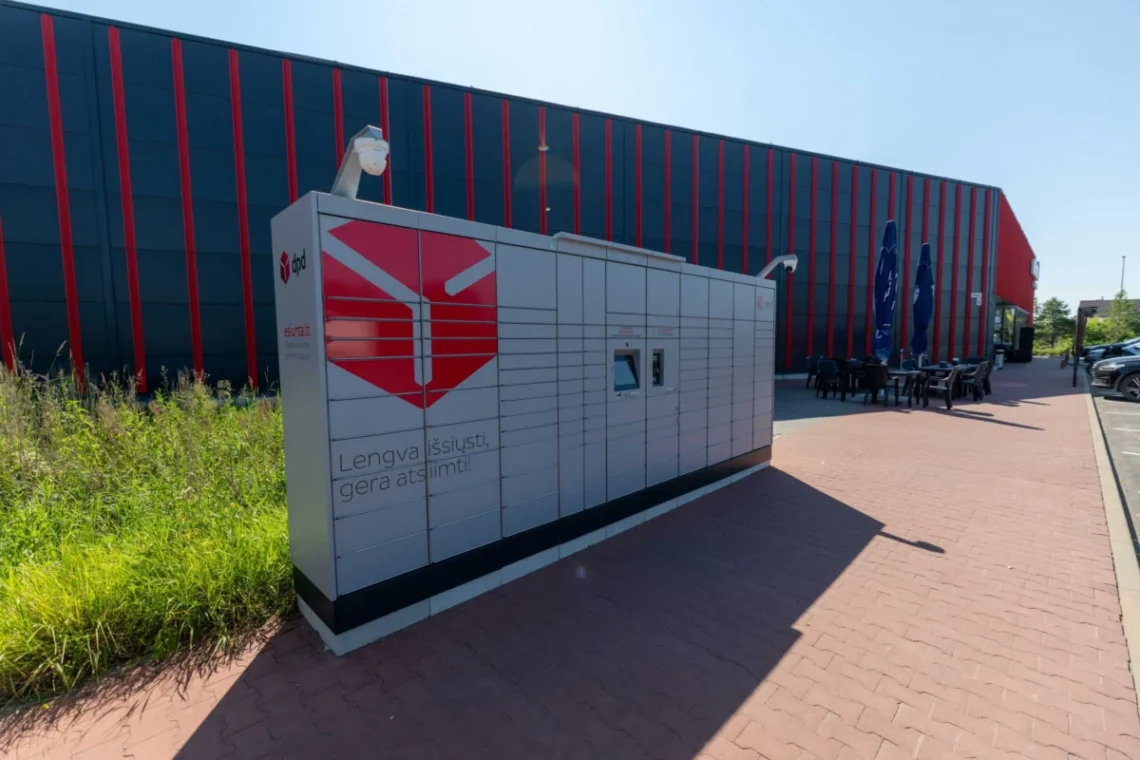
Mamos lauknešėlis gali pridaryti bėdų: ko jokiu būdu nesiųsti studentui paštomatu?
Pirmosiomis rugsėjo savaitėmis į didmiesčius sugrįžo studentai, o kartu su jais prasideda ir intensyvesnis kraustymosi bei įsikūrimo laikotarpis. Ne viską pavyksta sutalpinti į automobilį ar lagaminą, todėl dalį reikalingų daiktų tėvai ir artimieji siunčia vėliau – nuo drabužių ir buities reikmenų iki studijoms būtinos elektronikos. Tačiau noras į vieną dėžę sudėti kuo daugiau gali baigtis nemaloniai: netinkamai paruošta siunta gali sugadinti ne tik savo turinį, bet ir šalia keliaujančias siuntas. Paštomatai yra įprasčiausia siuntų pristatymo vieta Lietuvoje – juos renkasi 78 proc. reguliarių e. pirkėjų, palyginti su 27 proc. vidurkiu Europoje. Todėl ir studentui siunčiami daiktai dažniausiai atkeliauja į paštomatą, kur galioja svorio ir dydžio apribojimai. Netinkamai paruošta siunta gali…
Nuo „gyvenu šia diena“ iki „investuoju ateičiai“: keturi jaunimo finansiniai tipai
Vieni pirmą atlyginimą išleidžia kelionėms ar naujam telefonui, kiti kruopščiai kaupia santaupas, o treti jau domisi investavimu ir finansų rinkomis. Skirtingas požiūris į pinigus tarp jaunų žmonių yra natūralus, tačiau būtent ankstyvieji finansiniai įpročiai gali turėti didelės įtakos ateities sprendimams. „Luminor“ banko kasdienės bankininkystės vadovės Aušrinės Mincienės teigimu, skirtingi finansiniai įpročiai nebūtinai yra blogi – svarbiausia suprasti savo elgseną ir išmokti valdyti galimas rizikas. „Pirmoji vieta, kurioje mokomės finansinio elgesio, yra šeima – nuo požiūrio į taupymą iki kasdienių išlaidų planavimo. Nors šie įpročiai dažnai lydi ir suaugus, jie nėra nepakeičiami. Kuo geriau pažįstame savo finansinį elgesį, tuo lengviau priimti sprendimus, kurie atitinka mūsų gyvenimo tikslus“, – sako „Luminor“ banko…
Atostogų nuotrauka gali tapti sukčių scenarijumi: ką apie jus išduoda socialiniai tinklai?
Atostogų nuotraukoje matomas pastatas, gatvės ženklas ar net restorano interjeras sukčiams gali padėti nustatyti, kur keliavote. Šią informaciją papildę anksčiau išviliotais asmeniniais duomenimis, jie pasiruošia įtikinamam skambučiui ar žinutei, kurioje prisistato banko, viešbučio arba kelionių bendrovės atstovais. Kaip atpažinti tokią apgaulę, pasakoja „Luminor“ banko sukčiavimo prevencijos skyriaus vadovas Mindaugas Kutkaitis. Sukčių skambučiai retai būna visiškai atsitiktiniai. Prieš susisiekdami su pasirinkta auka, nusikaltėliai gali rinkti informaciją iš socialinių tinklų, viešų duomenų bazių, anksčiau įvykusių duomenų nutekėjimų ar apgaulingų interneto svetainių. „Sukčiai pirmiausia gali atsiųsti iš pažiūros nekaltą žinutę, pakviesti dalyvauti konkurse, užpildyti apklausą ar atnaujinti siuntos pristatymo informaciją. Taip išviliojamas vardas, telefono numeris, el. pašto adresas ar kiti duomenys. Vėliau žmogui…
„Garmin“ pristato „fēnix 9“ seriją: daugiau galimybių sportui ir nuotykiams
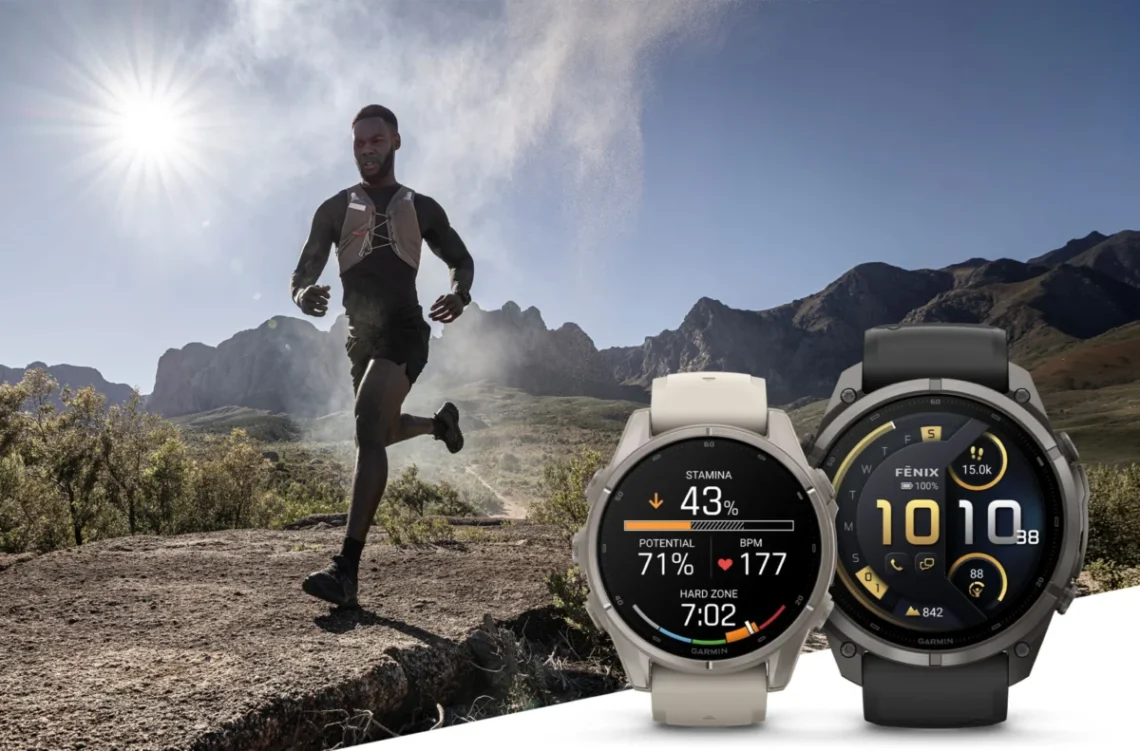
Titano korpusas, pažangesnis ištvermės stebėjimas ir galimybė palaikyti ryšį net be telefono – tokiomis naujovėmis išsiskiria naujausi „Garmin“ išmanieji laikrodžiai. Pasaulyje pirmaujanti technologijų bendrovė pristato „fēnix 9“ ir „fēnix 9 Pro“, skirtus tiek savo sportinius rezultatus gerinti siekiantiems atletams, tiek naujų maršrutų ieškantiems mėgėjams. Abu modeliai siūlo naująją „Garmin Epic“ funkciją, leidžiančią kelių dienų, savaičių ar net mėnesių veiklas sujungti į vieną istoriją, o „fēnix 9 Pro“ modeliuose integruotas palydovinis ir LTE ryšys leidžia skambinti, siųsti žinutes ar prireikus aktyvuoti SOS funkciją tiesiai iš laikrodžio. „Fēnix 9“ ir „fēnix 9 Pro“ sukurti tiems, kurie nori siekti dar geresnių rezultatų. Inovatyvūs ištvermės rodikliai padeda sportininkams geriau suprasti savo progresą ir treniruotis…
Kai norisi čia ir dabar: kada pirkimas išsimokėtinai jaunimui tampa rizika?
Jauniems žmonėms vartojimo paskolos ir pirkimas išsimokėtinai dažnai tampa pirmuoju savarankišku finansiniu įsipareigojimu. Tačiau būtent dėl to net ir nedidelė mėnesio įmoka gali turėti didesnę reikšmę nei atrodo iš pirmo žvilgsnio – ji formuoja skolinimosi įpročius, veikia kasdienį biudžetą ir gali sumažinti galimybes prisitaikyti pasikeitus pajamoms ar planams. Apie tai, kaip atpažinti ribą tarp patogaus finansinio sprendimo ir per didelio įsipareigojimo, pasakoja „Luminor“ banko klientų pritraukimo vadovė Rūta Mylė. Pasak ekspertės, jaunam žmogui finansiniai įsipareigojimai gali atrodyti ne tokie reikšmingi, jei mėnesinė įmoka nedidelė. Vis dėlto keli smulkesni įsipareigojimai kartu gali greitai tapti našta, ypač jei pajamos dar nėra stabilios arba artimiausiu metu laukia pokyčiai – studijos, darbo keitimas, persikraustymas…
3, 6 ar 12 mėnesių EURIBOR: kaip pasirinkimas keičia būsto paskolos įmoką?
Renkantis būsto paskolą dažnai daugiausia dėmesio skiriama paskolos sumai, terminui ar banko maržai, tačiau mėnesio įmokos pokyčius lemia ir pasirinktas EURIBOR laikotarpis. Nuo jo priklauso, kaip dažnai bus perskaičiuojamos palūkanos: trumpesnis laikotarpis leidžia greičiau pajusti rinkos pokyčius, o ilgesnis suteikia daugiau įmokos stabilumo. Ką svarbu žinoti renkantis 3, 6 ar 12 mėnesių EURIBOR, pasakoja „Luminor“ banko finansavimo srities vadovė Laura Žukovė. Būsto paskolos palūkanas įprastai sudaro dvi dalys – banko marža ir kintamoji dalis, dažniausiai EURIBOR. Banko marža paprastai nustatoma visam paskolos laikotarpiui, o EURIBOR periodiškai perskaičiuojamas pagal pasirinktą laikotarpį – kas 3, 6 arba 12 mėnesių. „EURIBOR yra rinkos palūkanų rodiklis, atspindintis kainą, už kurią euro zonos bankai skolina…
Pirmasis atlyginimas gali greitai ištirpti: ekspertė pataria, kaip to išvengti
Pirmasis darbas ir stabilus atlyginimas daugeliui jaunuolių tampa ne tik reikšmingu įvertinimu, bet ir pirmu finansinės atsakomybės išbandymu. Pradėjus dirbti tenka patiems spręsti, kiek pinigų skirti nuomai, maistui, pramogoms, taupymui ar turimoms skoloms. Pasak „Luminor“ banko kasdienės bankininkystės vadovės Aušrinės Mincienės, svarbiausia šiuo etapu – ne siekti tobulo biudžeto, o susikurti kelis paprastus įpročius, kurie neleistų atlyginimui „ištirpti“ per pirmas savaites. Pirmasis atlyginimas dažnai sukuria laisvės jausmą: pagaliau galima pačiam nusipirkti norimus daiktus, pramogauti savaitgaliais ar mažiau priklausyti nuo tėvų. Vis dėlto dažniausiai kartu atsiranda ir naujų įsipareigojimų, kurių anksčiau galėjo nesijausti – nuoma, komunaliniai mokesčiai, transportas, maistas, telefono sąskaita, studijų ar kitos paskolos. „Pirmas stabilus atlyginimas yra labai svarbus…