Po kelerių metų spartaus palūkanų normų augimo Europos centrinio banko (ECB) sprendimai ir mažėjantis EURIBOR pakeitė būsto paskolų rinkos nuotaikas. Vis daugiau gyventojų svarsto, ar šiandien verta rinktis kintamąsias palūkanas, ar vis dėlto fiksuoti jas ilgesniam laikotarpiui. „Luminor“ banko būsto finansavimo srities vadovės Lauros Žukovės teigimu, universalaus atsakymo nėra – tinkamiausias sprendimas priklauso ne tik nuo rinkos situacijos, bet ir nuo kiekvieno gyventojo finansinių galimybių bei tolerancijos rizikai. „Renkantis būsto paskolos palūkanų tipą svarbu įvertinti ne tik tai, kiek įmoka kainuoja šiandien, bet ir tai, kaip jaustumėtės, jei po kelerių metų palūkanų normos vėl pasikeistų. Šis sprendimas turėtų būti paremtas asmeniniu finansiniu planu, o ne vien bandymu atspėti rinkos kryptį“,…
Gavote didelę pinigų sumą? Ekspertas pataria, nuo ko pradėti
Paveldėjimas, premija, dovana ar pajamos pardavus turtą suteikia daugiau finansinės laisvės, tačiau savaime jos neužtikrina. Neturint aiškaus plano, pinigai gali greitai išsisklaidyti kasdienėms išlaidoms, o skubotas noras juos įdarbinti – nuvesti prie rizikingų investicijų ar net sukčių. Ką svarbu įvertinti prieš priimant sprendimą, pasakoja „Luminor“ banko portfelių valdytojas Gediminas Dirkstys. „Didelė suma nebūtinai turi būti skirta vienam tikslui. Dalį jos galima palikti finansiniam saugumui, kitą – artimiausiems planams, o ilgalaikėms investicijoms skirti tik tuos pinigus, kurių neprireiks ilgesnį laiką. Toks paskirstymas padeda išlaikyti lankstumą ir išvengti situacijos, kai netikėtai prireikus pinigų investicijas tenka parduoti nepalankiu metu“, – sako G. Dirkstys. Pradėkite nuo finansinės pagalvės Prieš investuojant reikėtų pasirūpinti finansiniu rezervu,…
Nuo apskaitos iki NT: kaip „Luminor“ banko finansavimas padėjo sukurti naują pajamų šaltinį
Net ir apskaitos specialistai pripažįsta, kad versle ne viską galima tiksliai apskaičiuoti. Augant įmonei tenka vertinti ne tik pajamas, sąnaudas ar investicijų grąžą, bet ir priimti sprendimus, kurių rezultatai išryškėja tik po kurio laiko. Buhalterinės apskaitos paslaugas teikianti Panevėžio bendrovė „Jumera“, pasitelkusi „Luminor“ finansavimą, įsigijo nekilnojamąjį turtą (NT) Druskininkuose. Išnuomotas turtas tapo nauju bendrovės pajamų šaltiniu ir suteikė daugiau finansinių galimybių tolesniems planams įgyvendinti. „Jumera“ direktorė Rasa Mikalajūnienė pasakoja, kad net ir gerai išmanant finansus nuosavas verslas pateikia staigmenų. Skaičiuoklėje galima numatyti darbo užmokestį, mokesčius ar būsimas pajamas, tačiau gerokai sunkiau įvertinti laiką ir emocinį krūvį, kurio pareikalaus atsakomybė už visą veiklą. „Kuriant verslą neįmanoma visiškai tiksliai apskaičiuoti emocinio nuovargio…
Ilgesnis būsto paskolos terminas: kada jis naudingas, o kada gali tapti našta?
Renkantis būsto paskolą, daugelis pirmiausia lygina palūkanų normas ar galimą pasiskolinti sumą, tačiau ne mažiau svarbus kriterijus – paskolos terminas. Nors dažnai manoma, kad ilgesnis paskolos laikotarpis yra nepalankus dėl didesnės bendros sumokamų palūkanų sumos, „Luminor“ banko būsto finansavimo srities vadovė Laura Žukovė pabrėžia, kad vieno atsakymo nėra. Visgi tinkamiausias pasirinkimas priklauso nuo asmeninės finansinės situacijos, ateities planų ir poreikio išlaikyti finansinį lankstumą. „Žmonės neretai susitelkia tik į bendrą paskolos kainą, tačiau kasdieniams finansams kur kas didesnę įtaką daro mėnesio įmoka. Ji turi būti tokia, kad leistų ne tik laiku vykdyti įsipareigojimus, bet ir išlaikyti finansinį rezervą nenumatytiems atvejams bei kitoms svarbioms gyvenimo reikmėms“, – sako L. Žukovė. Ilgesnis terminas…
Jaunuoliai apie finansus mokosi „TikTok“: kada patarimai tampa rizikingi?
Asmeninių finansų temos vis dažniau persikelia į socialinius tinklus – nuo taupymo iššūkių iki investavimo patarimų ar greitos sėkmės istorijų. Ypač aktyviai tokį turinį seka jauni žmonės, kuriems „TikTok“, „Instagram“ ar „YouTube“ neretai tampa pirmuoju finansinio raštingumo šaltiniu. Kaip nepasiklysti tarp naudingos informacijos bei rizikingų pažadų, pasakoja „Luminor“ banko kasdienės bankininkystės vadovė Aušrinė Mincienė. Pasak ekspertės, socialiniuose tinkluose finansų temos pateikiamos trumpai, paprastai ir patraukliai. Tai viena priežasčių, kodėl jaunuoliai apie taupymą, investavimą ar biudžeto planavimą vis dažniau pirmiausia sužino ne iš vadovėlių ar bankų puslapių, o iš vaizdo įrašų savo telefone. „Socialiniai tinklai finansų temas pavertė kur kas įdomesnėmis. Temos, kurios anksčiau atrodė sudėtingos ar skirtos tik specialistams, šiandien…
Geros pajamos dar negarantuoja būsto paskolos: ką bankas vertina priimdamas sprendimą?
Būsto paskola daugeliui gyventojų yra vienas svarbiausių finansinių sprendimų gyvenime. Vis dėlto ne kiekviena paraiška sulaukia teigiamo banko sprendimo. „Luminor“ banko būsto finansavimo srities vadovė Laura Žukovė pabrėžia, kad dažniausiai tam įtakos turi ne viena konkreti priežastis, o visuma aplinkybių, susijusių su žmogaus finansine situacija, kredito istorija ar įsigyjamu nekilnojamuoju turtu. „Gyventojai kartais mano, kad banko sprendimą lemia vien pajamų dydis, tačiau praktikoje vertinamas visas finansinis paveikslas. Svarbu ne tik kiek žmogus uždirba, bet ir kaip valdo savo finansus, ar laiku vykdo įsipareigojimus, kokią dalį pajamų jau skiria kitoms paskoloms bei ar yra sukaupęs pakankamą finansinį rezervą. Kuo šis paveikslas aiškesnis, tuo didesnė tikimybė gauti teigiamą sprendimą“, – sako L.…
Naujoji „REDMI Note 17“ serija: didesnės baterijos, sustiprintas atsparumas ir pirmasis „Pro Max“
Technologijų bendrovė „Xiaomi“ pristato naująją „REDMI Note 17“ išmaniųjų telefonų seriją, kurią sudaro keturi modeliai. Naujoji serija išsiskiria didesnės talpos baterijomis, greituoju įkrovimu, sustiprintu atsparumu vandeniui ir kritimams bei atnaujintu dizainu. Pirmą kartą „REDMI Note“ serijos istorijoje pristatomas ir „Pro Max“ modelis – „REDMI Note 17 Pro Max 5G“, turintis 9 210 mAh bateriją. Naujoje serijoje – keturi modeliai – „REDMI Note 17 Pro Max 5G“, „REDMI Note 17 Pro 5G“, „REDMI Note 17 5G“ ir „REDMI Note 17“. „REDMI Note 17 Pro Max 5G“ – pirmasis „Pro Max“ modelis „REDMI Note“ serijos istorijoje. Jame derinamas atnaujintas dizainas, „REDMI Titan Quality“ kokybės standartas, flagmanams būdingos funkcijos ir didžiausia iki šiol…
Pirmoji alga – pirmasis finansinis egzaminas: kaip išvengti impulsyvių išlaidų?
Rudenį į mokyklas ir auditorijas grįžtantys moksleiviai bei studentai neretai atsineša ne tik vasaros įspūdžių, bet ir pirmosios darbo patirties bei savarankiškai uždirbtų pinigų. Pirmoji alga dažnai siejama su didesne laisve – atsiranda galimybė įsigyti seniai norėtą daiktą, daugiau keliauti ar dažniau pramogauti su draugais. Visgi, pasak „Luminor“ banko kasdienės bankininkystės vadovės Aušrinės Mincienės, būtent pirmasis uždarbis yra gera proga pradėti formuoti finansinius įpročius, kurie gali būti naudingi visą gyvenimą. „Pirmasis atlyginimas nėra tik finansinis įvykis – tai pirmoji galimybė pačiam priimti sprendimus dėl savo pinigų. Natūralu norėti save apdovanoti už įdėtą darbą, tačiau svarbu nepamiršti, kad net ir nedidelė dalis atidėtų pajamų ilgainiui gali tapti vertingu įpročiu. Taupyti verta…
85 „Hankook“ metai: kelias į pasaulinį pripažinimą
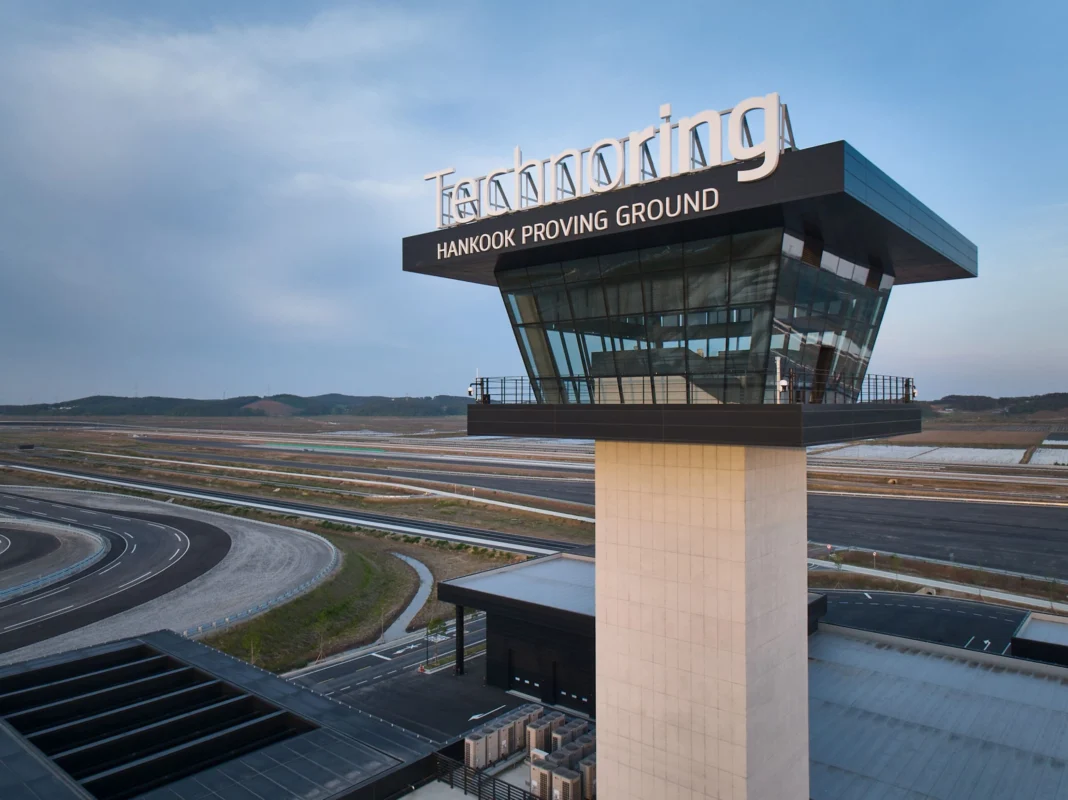
Prieš 85 metus „Hankook“ istorija prasidėjo nuo nedidelės padangų gamyklos Pietų Korėjoje. Šiandien bendrovės padangos parduodamos daugiau nei 160 šalių, jomis komplektuojami pirmaujančių automobilių gamintojų modeliai, o technologijos išbandomos aukščiausio lygio automobilių sporto varžybose, įskaitant FIA pasaulio ralio čempionatą (WRC). 1941 m. įkurta „Chosun Daiya Industrial“ buvo pirmoji padangų gamintoja Pietų Korėjoje. Per daugiau nei aštuonis dešimtmečius bendrovė išaugo į tarptautinę „Hankook Tire & Technology“, kurioje dirba daugiau nei 20 tūkst. žmonių. Šiuo metu „Hankook“ turi aštuonias gamyklas, penkis mokslinių tyrimų ir plėtros centrus, septynias regionines būstines ir 39 vietines bendroves. „Per 85 metus pasikeitė ne tik automobiliai, bet ir vairuotojų lūkesčiai. Renkantis padangas šiandien vertinamas ne tik jų saugumas…
Ar tikrai galiu sau leisti būstą? Atsakymo ieškokite ne tik skaičiuoklėje
Būsto įsigijimas dažnai yra vienas didžiausių finansinių sprendimų žmogaus gyvenime, todėl klausimas „ar tikrai galiu sau tai leisti?“ yra visiškai natūralus. Tačiau atsakymo ne visada pakanka ieškoti vien skaičiuoklėje – nuosavi namai žmonėms siejasi su saugumu, savarankiškumu, noru susikurti stabilumą ir baime suklysti. Kaip atskirti racionalų finansinį atsargumą nuo sprendimą stabdančio nerimo, aiškina „Luminor“ banko finansavimo srities vadovė Laura Žukovė ir psichologė Jovita Kriukelytė. „Prieš perkant būstą svarbu atsakyti ne tik į klausimą, kokią paskolos sumą galite gauti, bet ir kokią įmoką galėtumėte stabiliai ir saugiai mokėti. Reikėtų įsivertinti pajamas, turimus įsipareigojimus, santaupas, būsimą finansinį rezervą ir tai, kaip paskola paveiktų kasdienį gyvenimą. Būstas neturėtų tapti sprendimu, dėl kurio žmogus…