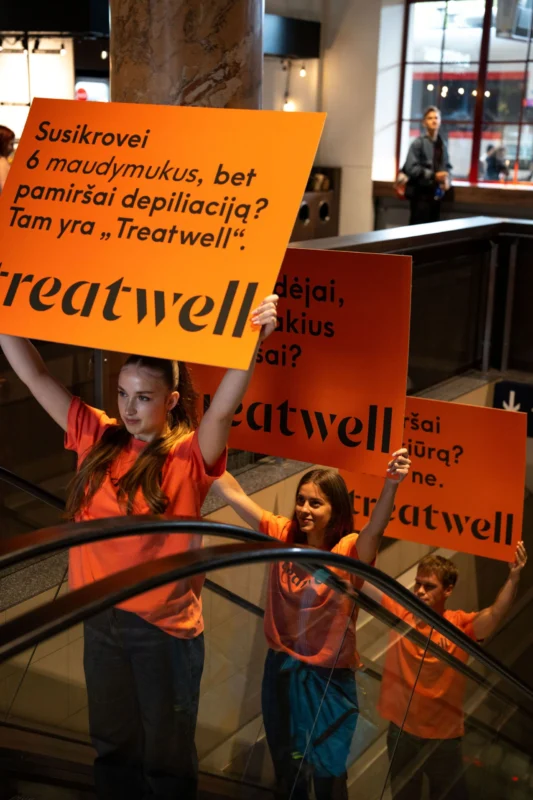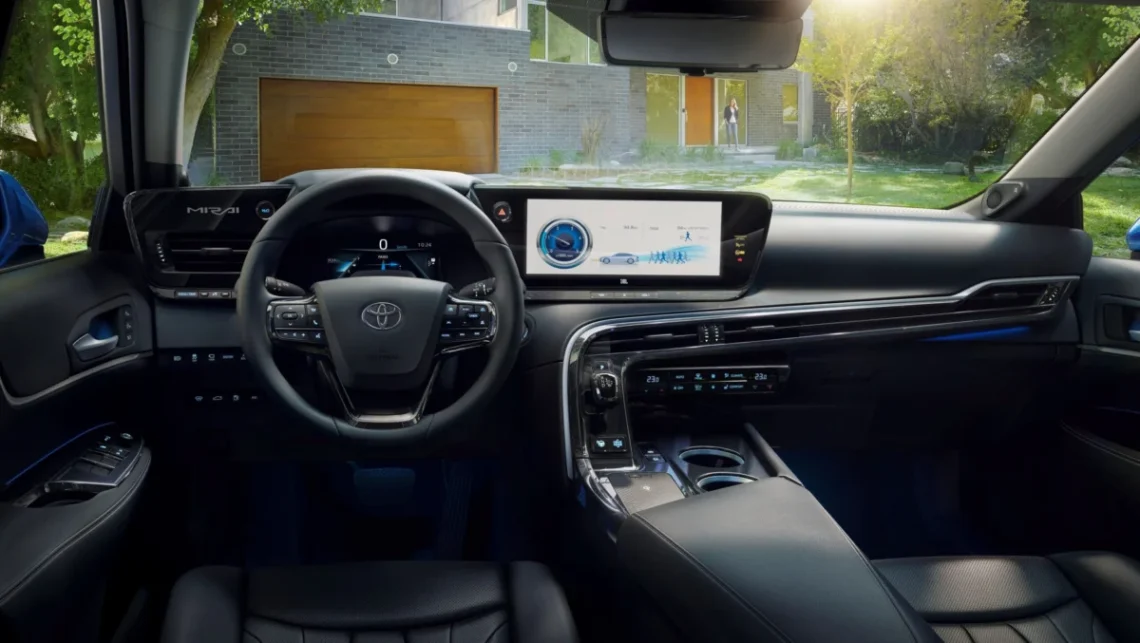
Tvarūs transporto sprendimai versle šiandien neapsiriboja vien elektromobiliais. Nors jie vis dar sudaro didžiąją dalį tvaraus transporto finansavimo, bankai jau mato pirmuosius ženklus, kad įmonės ima domėtis ir kitomis alternatyviomis technologijomis. Apie tai, kodėl bankui svarbu būti partneriu verslui, diegiančiam inovacijas, pasakoja „Luminor“ banko Lizingo ir faktoringo departamento vadovė Dalia Mockė. Pasak ekspertės, verslo poreikiai keičiasi kartu su technologijų pažanga, todėl finansavimo sprendimai turi prisitaikyti prie naujų rinkos tendencijų. „Įmonės šiandien ieško įvairių būdų mažinti savo poveikį aplinkai ir investuoja į skirtingas technologijas. Matome, kad šalia elektromobilių atsiranda susidomėjimas ir kitais alternatyviais sprendimais. Vienas tokių pavyzdžių – „Luminor“ banko finansuotas vandeniliu varomo automobilio „Toyota Mirai“ įsigijimas strateginių energetikos infrastruktūros projektų…
Nedidelė suma, didelė klaida: kodėl žmonės rečiau lygina mažas paskolas?
Nedidelės paskolos iki 1 tūkst. eurų dažnai atrodo kaip greitas ir paprastas sprendimas netikėtoms išlaidoms padengti. Tačiau būtent dėl mažos sumos gyventojai jas dažniau renkasi spontaniškai, rečiau lygina skirtingus pasiūlymus ir ne visuomet įvertina galutinę paskolos kainą. Dėl to net ir nedidelis finansinis įsipareigojimas gali kainuoti daugiau nei tikėtasi. Pasak „Luminor“ banko klientų pritraukimo vadovės Rūtos Mylės, mažų paskolų atveju žmonės dažnai elgiasi kitaip nei skolindamiesi didesnes sumas. „Kai kalbame apie kelis šimtus eurų, sprendimas skolintis dažnai priimamas greitai – atrodo, kad suma nėra didelė, todėl nėra ko ilgai svarstyti. Vis dėlto būtent tada žmonės rečiau lygina pasiūlymus, mažiau dėmesio skiria palūkanoms ar papildomiems mokesčiams. Paradoksalu, tačiau mažesnė paskola neretai…
Gyvename šalia, bet ne kartu: kodėl nepažįstame savo kaimynų?
Miestai tankėja, daugiabučių daugėja, o gyventojų skaičius didėja. Visgi kartu su urbanizacija ryškėja ir kita tendencija – žmonės vis dažniau kalba apie vienišumą, atsiribojimą ir silpnėjantį ryšį su vieta, kurioje gyvena. Paradoksalu, tačiau gyvename arčiau vieni kitų nei bet kada anksčiau, o kasdienių ryšių su aplinkiniais dažnai turime mažiau. Ne vienam pažįstama situacija, kai tame pačiame name gyvenama kelerius metus, tačiau taip ir nepažįstami žmonės, gyvenantys vos už kelių durų. Vis dėlto ekspertai pastebi, kad problema slypi ne žmonių nenore bendrauti. Dažnai klausimas kur kas paprastesnis – ar mūsų gyvenamoji aplinka apskritai sudaro tam galimybes? „Ilgą laiką miestai buvo planuojami pirmiausia galvojant apie funkciją – kaip greičiau pasiekti namus, kur…
Kai baseinas išvyksta į kaimynų kiemus: netikėčiausios vasaros audrų istorijos
Vasaros audros ir liūtys Lietuvoje kartais primena netikėtą kiemo perkraustymą: po stipresnio vėjo batutai nusileidžia kaimynų sklypuose, baseinai pakeičia adresą, o lauko baldai leidžiasi į neplanuotas keliones. Kartais lietus būna toks dosnus, kad per keliolika minučių terasą paverčia baseinu, o kiemo takelius – Veneciją primenančiais kanalais. Nors tokios istorijos dažnai skamba linksmai, draudimo bendrovės BTA duomenys rodo, kad intensyvios liūtys ir audros vis dažniau palieka pėdsakų ne tik kiemuose, bet ir namų viduje. „Anksčiau tokių ekstremalių reiškinių būdavo gerokai mažiau. Dabar matome, kad bent viena didesnė vasaros audra jau tampa kone neišvengiama sezono dalimi. Tai atsispindi ir žalų statistikoje – pernai registravome daugiau kaip 1,3 tūkst. su audromis ir liūtimis…
Tyrimas: Lietuvos verslininkai kainas kelti planuoja aktyviau nei latviai ar estai
Lietuvos smulkusis verslas šiemet kainodarą planuoja koreguoti aktyviau nei Latvijos ir Estijos įmonės: kainas daugiau nei 5 proc. ketina didinti net 37 proc. šalies įmonių, rodo „Luminor“ užsakymu atliktas Baltijos šalių smulkiojo verslo vadovų tyrimas. Latvijoje tą daryti planuoja 26 proc., o Estijoje – 18 proc. įmonių. Ką toks sprendimas reiškia verslo konkurencingumui ir finansiniam atsparumui, komentuoja „Luminor“ banko verslo klientų skyriaus vadovas Darius Tamašauskas. Kainų nekeisti šiemet planuoja 31 proc. Lietuvos smulkiųjų verslų. Palyginimui, Latvijoje tokių įmonių yra 42 proc., o Estijoje – 48 proc. Dar 17 proc. Lietuvos verslų kainas ketina didinti iki 5 proc., o 14 proc. teigia, kad dėl kainodaros pokyčių spręsti dar per anksti. „Lietuvos…
Pirmojo būsto pirkėjams – 10 proc. pradinis įnašas: ką svarbu žinoti?
Nuo rugpjūčio 1 d. įsigaliojus atnaujintiems Atsakingojo skolinimo nuostatams, daliai pirmąjį būstą perkančių gyventojų minimalus pradinis įnašas gali mažėti nuo 15 iki 10 proc. būsto vertės. Tačiau tai nereiškia, kad mažesnis pradinis įnašas bus taikomas visais atvejais – galutinį sprendimą bankai priims įvertinę konkretaus kliento finansinę situaciją, sako „Luminor“ banko būsto finansavimo srities vadovė Laura Žukovė. „Mūsų prioritetas ir toliau išlieka atsakingas skolinimas. Tai reiškia, kad kiekvieną atvejį vertinsime individualiai, atsižvelgdami į kriterijų visumą: gyventojo pajamas, finansinius įsipareigojimus, šių dviejų kintamųjų santykį, bendrą skolinimosi lygį, kredito istoriją, perkamą turtą ir kitus rizikos veiksnius“, – sako L. Žukovė. 10 proc. pradinio įnašo galimybė skirta ne visiems pirmą būsto paskolą imantiems gyventojams.…
Grynieji traukiasi iš kasdienybės: kada jų vis dar gali prireikti?
Jau tapo įprasta už pirkinius ar paslaugas atsiskaityti kortele, telefonu ar išmaniuoju laikrodžiu, todėl grynieji pinigai kasdienybėje naudojami vis rečiau. Vis dėlto visiškai jų atsisakyti nereikėtų – nedidelis grynųjų rezervas gali praversti kelionėse, sutrikus elektroniniams atsiskaitymams ar kitose netikėtose situacijose, sako „Luminor“ banko kasdienės bankininkystės vadovė Aušrinė Mincienė. Pasak ekspertės, skaitmeniniai atsiskaitymai vartotojams naudingi ne tik dėl patogumo, bet ir dėl aiškesnio finansų valdymo. Banko programėlėje galima sekti išlaidas, planuoti biudžetą ar nusistatyti limitus. Todėl kortelė šiandien yra ne tik priemonė atsiskaityti, bet ir būdas geriau suprasti savo finansinius įpročius. „Kortelės ir kiti skaitmeniniai atsiskaitymo būdai palengvina kasdienį finansų valdymą. Matydami savo išlaidas galime lengviau įsivertinti, ar jos atitinka mūsų…
Vilniaus geležinkelio stotyje – netikėta žinutė keliautojams: grožio procedūros vis dažniau tampa atostogų dalimi
Vos iš traukinių išlipusius keliautojus ketvirtadienį Vilniaus geležinkelio stotyje pasitiko išskirtiniai ryškūs plakatai, simbolizuojantys tarptautinę „Treatwell“ kampaniją „No Shame In Being Type B“. Plakatai iškelti ne veltui – jais siekta priminti, kad šiandien keičiasi keliautojų įpročiai: vis daugiau žmonių atsisako poreikio viską suplanuoti iš anksto, o rūpinimasis savimi vis dažniau tampa ne pasiruošimo kelionei, o pačių atostogų dalimi. Plakatai išsiskyrė ne tik ryškiomis spalvomis, bet ir šmaikščiomis frazėmis, tokiomis kaip „Pasą įsidėjai, bet antakius pamiršai?“, „Pamiršai pedikiūrą? Mes – ne?“ ar „Susikrovei 6 maudymukus, bet pamiršai depiliaciją? Tam yra „Treatwell“.“ Šios žinutės kvietė su šypsena pažvelgti į kelionių planavimą ir priminė, kad ne viską būtina suspėti iki išvykimo – grožio…
Konkretus tikslas ar pajamų trūkumas? Kada vartojimo paskola yra racionalus sprendimas
Nenumatytas būsto remontas, sugedusi buitinė technika ar ilgai planuotas pirkinys – tokiose situacijose vartojimo paskola gali būti naudinga įgyvendinant svarbius planus ir išvengiant didelio vienkartinio finansinio krūvio. Tačiau ekspertai pabrėžia, kad paskola neturėtų tapti nuolatiniu būdu padengti kasdienes išlaidas ar kompensuoti pajamų trūkumą. Kaip atskirti apgalvotą finansinį sprendimą nuo bandymo užkamšyti biudžeto spragas, pasakoja „Luminor“ banko klientų pritraukimo vadovė Rūta Mylė. Gyventojai vis dažniau ieško lankstesnių būdų finansuoti didesnius pirkinius, būsto atnaujinimą ar kitus svarbius planus. Vis dėlto, anot ekspertės, svarbiausia ne pats skolinimosi faktas, o tai, kokiam tikslui skolinamasi ir ar naujas finansinis įsipareigojimas atitinka žmogaus galimybes. Vidutinė vartojimo paskolos suma „Luminor“ banke Lietuvoje siekia 7,3 tūkst. eurų, tačiau…
Sustabdė kaupimą metų pradžioje: kiek galėjo prarasti dalis II pakopos dalyvių?
Dalis gyventojų, metų pradžioje sustabdžiusių kaupimą antroje pensijų pakopoje ir vėliau pateikusių prašymus pasitraukti, galėjo nepasinaudoti dalimi naudos, kuri susiformavo per itin palankų pirmąjį pusmetį. Vien rinkų atsigavimas kai kuriems portfeliams galėjo reikšti šimtus ar net tūkstančius eurų didesnę vertę, o pasitraukiant taip pat atsisakoma valstybės paskatos ir ilgalaikio sudėtinių palūkanų efekto, sako „Luminor investicijų valdymas“ vadovė Loreta Načajienė. „Sprendimas pasitraukti iš antros pensijų pakopos neturėtų būti priimamas vien dėl trumpalaikės emocijos ar neapibrėžtumo. Pirmasis šių metų pusmetis labai aiškiai parodė, kad rinkos gali greitai keistis, todėl svarbu vertinti ne tik tai, kiek pinigų galima atsiimti šiandien, bet ir kokios būsimos vertės atsisakoma“, – sako L. Načajienė. Pasak jos, dalis…